
 Español
 English
 Français
 Português
 Deutsch
 Italiano
Análise de Infraestrutura: O Investimento de 30 Bilhões de Dólares para Construir e Equipar um Centro de Dados de IA de 1 GW em Abilene, Texas
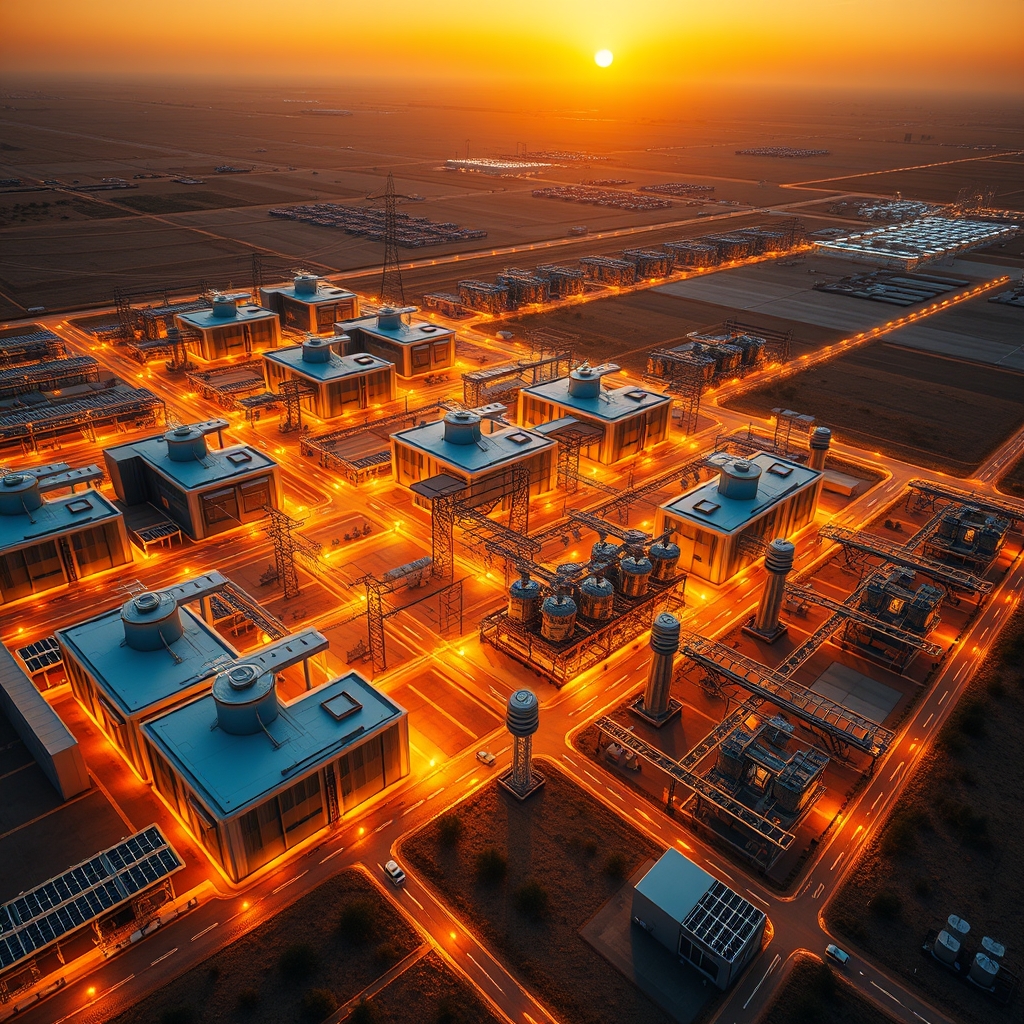 Gerada por IA
1. Contexto e Principais Pontos
A corrida para implantar infraestrutura de computação dedicada à inteligência artificial atingiu uma escala sem precedentes. Relatórios recentes de analistas financeiros e do setor energético estimam o investimento necessário para construir e equipar um único data center de IA de um gigawatt (1 GW) em Abilene, Texas, em aproximadamente 30 bilhões de dólares. Esse investimento monumental ilustra de forma nua e crua o custo real de sustentar cargas de trabalho de treinamento e inferência em grande escala para arquiteturas contemporâneas de modelos de linguagem e sistemas multimodais.
A decomposição econômica deste projeto revela que a maior parte do capital está concentrada no silício de alta gama: cerca de 17 bilhões de dólares destinados exclusivamente aos chips aceleradores. A isso se somam 3 bilhões de dólares voltados para garantir e estabilizar a capacidade de fornecimento de energia, um gargalo crítico para a indústria, e 2,4 bilhões de dólares destinados à obra civil e construção física do complexo. Esse valor se insere em um contexto macroeconômico no qual gigantes tecnológicas destinam centenas de bilhões de dólares para garantir sua supremacia computacional.
Esta análise detalha as implicações técnicas, econômicas e de mercado desta infraestrutura de 1 GW, examinando como a concentração de poder de cálculo em locais específicos como Texas está transformando os mercados de energia regionais e estabelecendo um novo padrão para a engenharia de data centers em nível global.
2. Destaques Técnicos
A arquitetura de um data center de 1 gigawatt representa um desafio de engenharia monumental que supera em muito as especificações das instalações tradicionais de computação em nuvem. Um complexo dessa magnitude não requer apenas milhões de pés quadrados de espaço físico, mas uma densidade de potência por rack que obriga a repensar por completo os sistemas de distribuição elétrica e refrigeração líquida. No núcleo dessa infraestrutura estãu os processadores gráficos e aceleradores especializados, cuja aquisição absorve mais da metade do orçamento total do projeto, com uma estimativa de 17 bilhões de dólares. Os chips de última geração, necessários para executar operações massivas de aprendizado de máquina e suportar implantações de modelos avançados. geram densidades térmicas que tornam obsoletos os métodos convencionais de refrigeração a ar. Os engenheiros devem integrar circuitos de refrigeração líquida direta no chip (Direct-to-Chip Liquid Cooling) e sistemas de gerenciamento térmico de loop fechado capazes de dissipar quilowatts de calor por cada unidade de rack. A complexidade logística de coordenar a cadeia de suprimentos desses componentes de silício exige precisão milimétrica, já que qualquer atraso na entrega dos aceleradores pode paralisar fases inteiras da implantaçãu operacional.O segundo componente crítico é o fornecimento de energia, avaliado em 3 bilhões de dólares. Um gigawatt de potência equivale ao consumo energético de uma cidade de médio porte, o que levanta problemas imediatos de interconexão com a rede elétrica do Texas (ERCOT). Os operadores desses data centers devem colaborar estreitamente com as empresas de serviços públicos para construir subestações dedicadas, linhas de transmissão de alta tensão e, em muitos casos, integrar soluções de geração de energia no local, como parques solares, armazenamento em baterias em escala de rede ou contratos de fornecimento direto com fontes de energia firme para garantir uma disponibilidade de 99,999%. A fase de construção civil, estimada em 2,4 bilhões de dólares, abrange muito mais do que a edificação de galpões industriais. Ela exige fundações reforçadas para suportar o peso extremo dos racks carregados com servidores e sistemas de no-break (UPS), redes de fibra óptica de ultra-alta velocidade com redundância geográfica, além de sistemas de segurança física e cibersegurança perimetral. A integração desses elementos transforma o local em uma instalação de missão crítica onde a gestão da integridade estrutural e a eficiência energética são variáveis inegociáveis.
| Componente da Infraestrutura | Custo Estimado (Bilhões de USD) | Porcentagem Aproximada do Orçamento Total |
|---|---|---|
| Aquisição de Chips e Aceleradores de IA | $17.0 | 56.7% |
| Infraestrutura e Fornecimento de Energia | $3.0 | 10.0% |
| Construção Civil e Obra Física | $2.4 | 8.0% |
| Outros Componentes (Redes, Refrigeração, Servidores Auxiliares) | $7.6 | 25.3% |
| Total Acumulado | $30.0 | 100% |
3. Repercussão no Setor
A construção de instalações de 1 GW como a projetada em Abilene redefine a dinâmica competitiva entre os principais atores tecnológicos do ecossistema global. A magnitude do desembolso financeiro atua como uma barreira de entrada quase intransponível para empresas de médio porte e startups, consolidando o mercado de IA fundamental nas mãos de um grupo seleto de corporações com acesso a mercados de capitais massivos e fluxos de caixa operacionais excepcionais.
Em nível regional, a chegada de data centers dessa escala transforma radicalmente a economia do Texas e do condado de Taylor. Embora esses projetos gerem empregos altamente qualificados durante as fases de construção e manutenção técnica, eles também impõem uma pressão significativa sobre os recursos hídricos locais e a capacidade de geração de energia da rede. As autoridades regulatórias enfrentam o desafio de equilibrar incentivos econômicos para atrair investimento tecnológico com a necessidade de proteger os consumidores residenciais da volatilidade nos preços da eletricidade.
No plano macroeconômico, o investimento global em infraestrutura de IA reflete uma mudança estrutural na economia digital. Os data centers não são mais considerados meros armazéns de dados passivos, mas fábricas de computação inteligente onde são fabricadas as capacidades cognitivas que alimentarão a próxima geração de agentes autônomos e sistemas empresariais. Os fornecedores de equipamentos de rede, sistemas de alimentação ininterrupta (UPS) e componentes térmicos passam por um ciclo de demanda extraordinária. No entanto, esse crescimento acelerado também expõe vulnerabilidades na cadeia de suprimentos global, desde a escassez de transformadores de alta potência até a disponibilidade limitada de matérias-primas críticas para a fabricação de semicondutores avançados.
4. Perspectivas de Mercado
Analistas do setor industrial apontam que a transição para data centers em escala de gigawatt marca o fim da era em que a infraestrutura de computação era projetada sob os parâmetros tradicionais da nuvem corporativa. A densidade de potência exigida pelas cargas de trabalho de inteligência artificial requer um alinhamento sem precedentes entre os desenvolvedores de modelos, os fabricantes de silício e as empresas elétricas. De uma perspectiva estratégica, a localização geográfica desses data centers responde a critérios estritos: disponibilidade de terrenos extensos a baixo custo, arcabouços regulatórios favoráveis e acesso a fontes de energia diversificadas. Abilene se tornou um polo de atração devido à sua proximidade com recursos eólicos e solares, bem como à flexibilidade da infraestrutura de rede no Texas. No entanto, os especialistas alertam que depender exclusivamente de fontes intermitentes de energia verde sem um suporte firme de armazenamento ou geração de base pode comprometer a continuidade operacional de instalações que não podem se dar ao luxo de um segundo sequer de inatividade.As recomendações estratégicas para os operadores de data centers apontam para a diversificação de fontes de energia, incluindo a exploração de contratos de longo prazo com geradores de energia nuclear modular e o desenvolvimento de sistemas avançados de recuperação de calor residual. Além disso, a otimização de software e a eficiência na execução de algoritmos emergem como contrapesos necessários para mitigar a pressão insustentável sobre a infraestrutura física.
5. Próximos Passos
A trajetória da infraestrutura de IA nos próximos anos indica que o marco de 1 GW deixará de ser uma exceção para se tornar o padrão de projeto para os centros de treinamento de fronteira. À medida que os modelos evoluem para arquiteturas de mistura de especialistas (MoE) mais complexas e sistemas multimodais agênticos, a demanda por poder de computação continuará a escalar exponencialmente. No horizonte de médio prazo, prevê-se a adoção generalizada de microrredes dedicadas dentro dos próprios complexos de data centers, integrando geração própria para isolar as operações de computação das flutuação da rede pública. Paralelamente, os avanços na eficiência dos aceleradores e na otimização de compiladores de redes neurais buscarão desacoplar o desempenho da IA do consumo linear de eletricidade.A consolidação dessas instalações em regiões com abundância energética redefinirá a geografia econômica da tecnologia, deslocando grandes centros de gravidade computacional para áreas rurais e semiurbanas com capacidade de expansão a longo prazo.

